


صنعتی روبوٹ کی ترقی نے سنہری دور کا آغاز کیا۔
صنعتی رجحان کے لحاظ سے، گزشتہ 13 سالوں میں مرکب سالانہ ترقی کی شرح 20 فیصد سے تجاوز کر گئی ہے۔ مزدوری کے بڑھتے ہوئے اخراجات اور پالیسی رہنمائی صنعتی روبوٹ صنعت کی ترقی کو فروغ دے رہی ہے۔ سرمائے کے ماحول کے تناظر میں، 2017 اور 18 میں صنعتی روبوٹ فیلڈ میں فنانسنگ کے واقعات کثرت سے پیش آئے۔ صنعت کی درخواست میں، فیصلہ 3C فیلڈ پھیلنے کے ایک دور کا آغاز کرے گا۔
1. صنعت کا رجحان
جیسا کہ ذیل کے اعداد و شمار میں دکھایا گیا ہے، چینی روبوٹس کی فروخت کا حجم 2013 سے تیزی سے بڑھ رہا ہے، جس کی سالانہ مرکب ترقی کی شرح 20 فیصد سے زیادہ ہے۔ 2018 میں، یہ پیش گوئی کی گئی ہے کہ 140 سے زیادہ،000 یونٹس بھیجے جائیں گے۔ اگر اوسط قیمت 200،000 یوآن ہے، تو صرف صنعتی روبوٹس کی مارکیٹ کا حجم 28 بلین یوآن تک پہنچ جائے گا۔
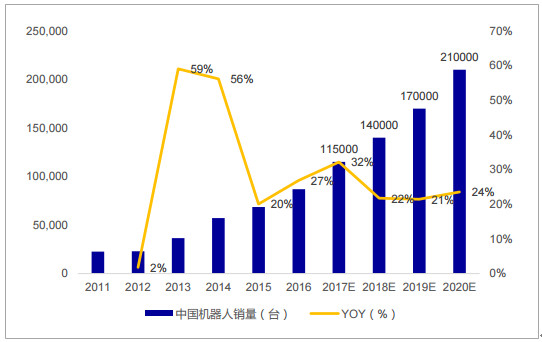
ڈیٹا ماخذ: 2018-2024 چین کی صنعتی روبوٹ انڈسٹری کا گہرائی سے مارکیٹ سروے اور مستقبل کی ترقی کے رجحان کی رپورٹ Zhiyan Consulting کے ذریعہ جاری کی گئی
2. ڈرائیونگ عوامل
مزدوری کی بڑھتی ہوئی لاگت: آبادیاتی منافع کے غائب ہونے اور 1980 اور 1990 کی دہائیوں میں کام کرنے کے آرام دہ ماحول کے حصول کے ساتھ، مینوفیکچرنگ انڈسٹری کی مزدوری کی لاگت مسلسل بڑھ رہی ہے۔ شماریات کے قومی بیورو نے 2017 میں مقرر کردہ سائز سے زیادہ کاروباری اداروں میں پوزیشن کے لحاظ سے ملازمین کی سالانہ اوسط تنخواہ جاری کی۔ رپورٹ کے مطابق چین میں مینوفیکچرنگ انڈسٹری کی اوسط اجرت 58,049 یوآن ہے، جس نے جنوب مشرقی ایشیا کے مقابلے مزدوری کی لاگت کا فائدہ کھو دیا ہے۔ . لہٰذا مزدوری کی بڑھتی ہوئی لاگت صنعتی روبوٹس کی ترقی پر مجبور ہے۔
پالیسی رہنمائی: قومی سطح نے پے در پے پالیسیاں جاری کیں جیسے "میڈ ان چائنا 2025"، "روبوٹ انڈسٹری ڈویلپمنٹ پلان (2016-2020)"، "صنعتی مضبوط بنیاد پراجیکٹ"، وغیرہ۔ یہ منصوبہ بنایا گیا ہے کہ 2020 تک، چین کا صنعتی روبوٹ کثافت کا ہدف 150 یونٹس فی شخص ہے، جس میں گھریلو پیداوار 200،000 یونٹس اور 100،000 یونٹس کی آزاد پیداوار ہوگی۔ صنعتی روبوٹ صنعت کی ترقی کو فروغ دینے کے لئے قومی مرضی.
3. سرمائے کا رجحان: سرمایہ پیداوار اور مینوفیکچرنگ انڈسٹری سے تعلق رکھنے والے صنعتی روبوٹس پر زیادہ سے زیادہ توجہ دیتا ہے۔
اعداد و شمار سے پتہ چلتا ہے کہ 2017 میں 166 فنانسنگ ایونٹس ہوئے اور نومبر کے آغاز تک 2018 میں 153 فنانسنگ ایونٹس ہوئے، جس میں فنانسنگ کی زیادہ سے زیادہ رقم سینکڑوں ملین یوآن تک پہنچ گئی۔ شرکت کرنے والے اداروں میں سنوئی، چائنا مرچنٹس کیپٹل، ڈوئچے یونین کیپٹل، منگ پاور کیپٹل اور دیگر چینی اسٹار سرمایہ کاری کے ادارے شامل ہیں۔
3C میں صنعتی روبوٹ کا استعمال ایک چھوٹا دھماکہ ہے۔
3C مصنوعات، بشمول شیل، شیشہ، کور اور دیگر حصوں کی مینوفیکچرنگ ٹکنالوجی کے ساتھ ساتھ پوری مشین اسمبلی کی ٹیکنالوجی، اس کا عمل اور سازوسامان بالغ ہے، پروسیسنگ کا مواد اعلیٰ تکرار، اعلی محنت کی شدت، خودکار تبدیلی کی خصوصیات کے مطابق ہے۔ لیکن ہمارے ملک میں جمود یہ ہے کہ آٹومیشن کی ڈگری اب بھی نچلی سطح پر ہے۔ مثال کے طور پر: اس وقت، چین میں 3C انڈسٹری میں روبوٹس کی کثافت صرف 11 یونٹ فی 10،000 ملازمین ہے، جبکہ جاپان اور جنوبی کوریا میں روبوٹس کی کثافت پہلے ہی 1200 یونٹس فی 10 سے تجاوز کر چکی ہے،{{ 7}} ملازمین۔ مارکیٹ کی صلاحیت میں اضافے کا رجحان واضح ہے۔ "گراس روٹس ریسرچ" کے جاری کردہ نتائج کے مطابق، بیک اینڈ اسمبلی، ٹیسٹنگ اور پیکیجنگ کی جامع سطح فی الحال 15 فیصد سے بھی کم ہے، اور آٹومیشن کی شرح میں اب بھی بہتری کی بہت گنجائش ہے، اور یہ بڑے اداروں کی توجہ کا مرکز بن جائے گی۔ اگلے چند سالوں میں.
مارکیٹ پیمانے کے لحاظ سے، 3C صنعت ایک بڑی مارکیٹ کے طور پر آٹوموبائل انڈسٹری کے بعد دوسرے نمبر پر ہے۔ ہمارا ملک 3C مینوفیکچرنگ میں ایک بڑا ملک ہے۔ دنیا کی تقریباً 70 فیصد الیکٹرانک مصنوعات چین تیار اور اسمبل کرتی ہیں۔ اس کے برعکس، آٹوموبائل انڈسٹری نسبتاً پختہ ہے، اضافی جگہ محدود ہے، اور بنیادی طور پر چار بڑے خاندانوں کی اجارہ داری ہے۔
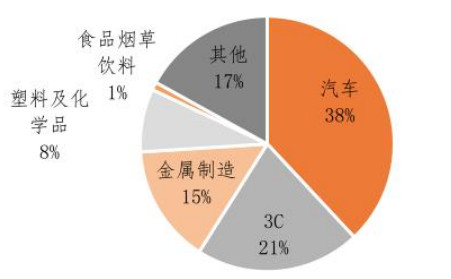
ڈیٹا ماخذ: فارسائٹ ٹیکنالوجی ریسرچ انسٹی ٹیوٹ
انڈسٹری چیلنج/فیصلہ
سب سے پہلے، بنیادی پرزے اونٹولوجی کی لاگت کا 70 فیصد حصہ لیتے ہیں، لیکن درآمدات پر بہت زیادہ انحصار کرتے ہیں
لاگت کے ڈھانچے کے نقطہ نظر سے، صنعتی روبوٹ کنٹرولر، سروو موٹر اور ریڈوسر اور دیگر بنیادی حصوں کے مطابق کنٹرول سسٹم، ڈرائیو سسٹم اور ایکچیویٹر پر مشتمل ہے۔ لاگت کے لحاظ سے، بنیادی حصوں صنعتی روبوٹ کی قیمت کی اکثریت، کے بارے میں 72 فیصد کے لئے اکاؤنٹ. اسی بنیادی حصوں کے لیے، گھریلو مینوفیکچررز اسپیڈ ریڈوسر تقریباً 4 گنا قیمت پر اور سروو ڈرائیو تقریباً 2 گنا قیمت پر خریدیں گے۔ ان میں سے، موٹر اور ریڈوسر درآمدات پر بہت زیادہ انحصار کرتے ہیں، اور کنٹرولر فیلڈ آہستہ آہستہ مقامی ہو جاتا ہے۔
گھریلو امدادی موٹر مارکیٹ: سب سے اوپر تین پیناسونک، متسوبشی، Yaskawa جاپانی برانڈز ہیں، کل حصہ 45 فیصد تک پہنچ گیا، سیمنز، بوش، شنائیڈر اور دیگر یورپی برانڈز اعلی کے آخر میں، تقریبا 30 فیصد کی مجموعی مارکیٹ شیئر پر قبضہ، مجموعی حصہ گھریلو اداروں کی تعداد 10 فیصد سے کم ہے ;
ریڈوسر مارکیٹ میں: دنیا کے 75 فیصد درست ریڈوسر مارکیٹ پر جاپان کے ہیمرناچو اور نابوٹسک کا قبضہ ہے، جن میں سے نابوٹسک RV ریڈوسر تیار کرتا ہے، جس کا حصہ 60 فیصد ہے، ہیمرناچو ہارمونک ریڈوسر تیار کرتا ہے، جس کا حصہ 15 فیصد ہے۔
ڈومیسٹک کنٹرولر مارکیٹ میں، Fanuc، Yaskawa اور ABB مارکیٹ شیئر کے تقریباً 40 فیصد پر قابض ہیں، جب کہ دوسرے درجے کے کاروباری ادارے جیسے Epson، OTC اور Staubier کا مارکیٹ شیئر کا 44 فیصد حصہ ہے۔ چینی اور غیر ملکی کنٹرولرز کے درمیان ایک چھوٹا سا فرق ہے۔ ہارڈ ویئر میں مہارت حاصل کی گئی ہے، جبکہ گھریلو برانڈز میں اب بھی استحکام، ردعمل کی رفتار اور سافٹ ویئر میں استعمال میں آسانی ہے۔
دوسرا۔ لانگ ٹیل مارکیٹ میں، آنٹولوجی اور انٹیگریٹر کو "آنٹولوجی انٹیگریٹر" بنانے کے لیے مربوط کیا جاتا ہے۔
چین نے آٹوموبائل اور 3C جیسی صنعتوں پر توجہ مرکوز کی ہے، لیکن ان میں سے زیادہ تر عام صنعتیں ہیں جن میں کم صنعتی انضمام ہے۔
ایک غیر مرکزی بازار کے ماحول میں، گاہکوں کے مطالبات اکثر ویلڈنگ اور ایک ہی لنک کو پیلیٹائز کرنے کی کارکردگی کو بہتر بنانے یا دستی مزدوری کو تبدیل کرنے کے ہوتے ہیں، اور فیلڈ کے عمل کو سمجھنے کے لیے تقاضے زیادہ نہیں ہوتے ہیں، اور انضمام کی دشواری کم ہوتی ہے۔ لانگ ٹیل مارکیٹ میں، سنگل انٹیگریٹر یا آنٹولوجی مینوفیکچرر کی طرف سے فراہم کردہ قدر کم ہے۔ لہذا، اونٹولوجی اور انٹیگریٹر کا امتزاج صنعت کا انتخاب بن جاتا ہے اور "آنٹولوجی انٹیگریٹر" بن جاتا ہے۔
تیسرے. کسٹمر کی خصوصیات کو اعلی قیمت کی کارکردگی، آسان تعیناتی اور آسان آپریشن کی ضرورت ہوتی ہے
لانگ ٹیل مارکیٹ انتہائی بکھرے ہوئے صارفین، ایپلی کیشن کی انتہائی کم سطح، اور قیمت کے لحاظ سے بہت حساس ہے۔ مارکیٹ کی منفرد خصوصیات آنٹولوجی فروشوں کے لیے مکمل طور پر مختلف مصنوعات کی ضروریات کو پیش کرتی ہیں:
پہلا: اعلی قیمت کی کارکردگی
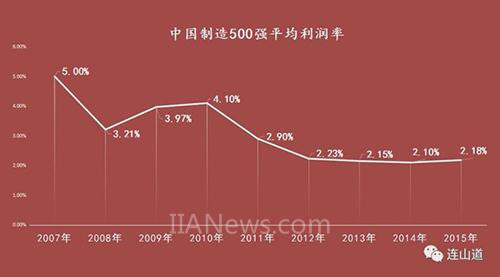
چین اور امریکہ کے درمیان مینوفیکچرنگ پرافٹ مارجن میں بڑا فرق ہے۔ 2011 سے، چینی مینوفیکچررز کا اوسط منافع کا مارجن لگاتار چھ سالوں سے 2-3 فیصد کی انتہائی کم منافع کی حد میں منڈلا رہا ہے۔ اس کے برعکس، 2016 Fortune 500 میں امریکی مینوفیکچررز کا اوسط منافع 12.2 فیصد ہے، اور 2017 Fortune 500 میں امریکی مینوفیکچررز کا منافع 10.9 فیصد تک زیادہ ہے۔ جب کاروباری مالکان کم منافع کے مارجن، سخت کریڈٹ وسائل اور زیادہ مالیاتی اخراجات کے حالات میں نئے صنعتی روبوٹ آلات شامل کرتے ہیں، تو لاگت کی کارکردگی کا تناسب کلیدی نقطہ ہے، اور بنیادی انڈیکس اس سائیکل میں آلات کا ان پٹ ہے۔
مارکیٹ کے مواقع اور صنعتی روبوٹ کے چیلنجز
اونٹولوجی انٹیگریٹرز کے لیے، بنیادی پرزوں کے لیے درآمد شدہ صارفین کو مکمل طور پر استعمال کرنے کی لاگت کو قبول کرنا مشکل ہے، اس لیے گھریلو بنیادی پرزہ جات کو تبدیل کریں یا اونٹولوجی انٹیگریٹرز کے انتخاب کے طور پر خود تیار کریں۔
دوسرا: تعینات کرنا آسان ہے۔
ایک لنک کی چھوٹی تبدیلی کے نتیجے میں صنعتی روبوٹس کے گاہک کی قیمت سینکڑوں ہزار سے لاکھوں کی حد میں نہیں آتی۔ تاہم، ہر پروجیکٹ کو انجینئر وسائل کی مماثلت کی ضرورت ہوتی ہے، جو کارکردگی کو زیادہ سے زیادہ بڑھا سکتا ہے اور انجینئر وسائل کے ٹرن اوور کی شرح کو بہتر بنا سکتا ہے اور منافع کی سطح کو بہتر بنانے کے لیے بہترین تلواروں میں سے ایک بن سکتا ہے۔ یہ پروجیکٹ کی تعیناتی کے لیے ایک چیلنج ہے۔ تعیناتی میں آسانی تعیناتی کے وقت اور بنیادی انجینئر وسائل کی شمولیت کو کم کرتی ہے، اس طرح اخراجات کم ہوتے ہیں۔
تیسرا: کام کرنا آسان ہے۔
آٹوموٹیو کے شعبے میں بڑے صارفین سے مختلف، عملے کے پاس اعلیٰ ثقافتی خواندگی ہے اور اس کے پاس سامان کے استعمال کی ابتدائی تربیت میں حصہ لینے کے لیے کل وقتی اہلکار ہو سکتا ہے۔ لمبی دم والے صارفین کے پاس ایسے پیشہ ور افراد نہیں ہوتے جو صبر سے پیچیدہ بٹن اور آپریشن کی ہدایات سیکھ سکیں۔ بیوقوف آپریشن بادشاہ ہے۔ انسانی کمپیوٹر کے تعامل کے لنک کا آسان آپریشن ان نکات میں سے ایک ہے جسے آنٹولوجی انٹیگریٹرز کو مسلسل بہتر بنانے کی ضرورت ہے۔
اس وقت، صنعتی روبوٹ صنعت نے ترقی کے سنہری دور کا آغاز کیا ہے، اور اس نے بہت سے سرمائے کی توجہ بھی مبذول کرائی ہے، جن میں 3C فیلڈ کا اطلاق توجہ کے لائق کلیدی سمتوں میں سے ایک ہے۔ اس وقت، کنٹرولر کے علاوہ، ریڈوسر اور سروو موٹر کو بھی چار خاندانوں کی رکاوٹیں موصول ہوئی ہیں۔ آٹوموبائل اور 3C کے علاوہ لانگ ٹیل مارکیٹ کے لیے، اونٹولوجی اور انٹیگریٹر کی بتدریج کوئی حد نہیں ہوتی اور وہ ایک مربوط "آنٹولوجی انٹیگریٹر" بن جاتے ہیں۔ آنٹولوجی انٹیگریٹرز کی خود تحقیقی صلاحیت، آسان تعیناتی اور بنیادی اجزاء کا آسان آپریشن لانگ ٹیل مارکیٹ کی کامیابی کے اہم عوامل بن گئے ہیں۔